CEESAWのブログでは、オープンインターネットに関する取り組みをたびたび発信してきました。ただ正直に言えば、業界の関心は以前ほどそこに向いていません。広告の話題の中心はプラットフォームであり、コンテンツを広告モデルで届けるというビジネスは、とくに日本で年々厳しくなっています。
今回は技術解説ではありません。なぜこうなったのか、そして我々CEESAWがなぜそれでもオープンインターネットに取り組むのかを書きます。
記事を読みに行ったのに、広告しか目に入らない
我々自身、スマートフォンで記事を開くたびに同じ光景を目にします。ここ数週間に複数の媒体で見たものを合わせると、こうなります。
画面の上部には動画広告が貼り付いたまま動かず、下部にはオーバーレイ広告が常駐している。そのオーバーレイの中では、読者が見ていないはずなのに、視聴完了率や視認性の数値だけは満たす枠として、さらに動画広告が再生される。本文の途中には、思わず目を背けたくなるような身体の接写写真を使った広告が挟まる。読み終える前に全画面のレコメンド枠がせり上がり、記事へのリンクと見分けのつかない体裁で商品広告が並ぶ。次のページに進もうとすると、全画面を覆うインタースティシャル広告が現れ、閉じるボタンを探すゲームのようになる。ようやく見つけて押すと、たまに広告主のサイトへ遷移して、誤クリックが生まれる。画面全体のうち、広告よりも記事が見えている面積のほうが小さいこともあります。
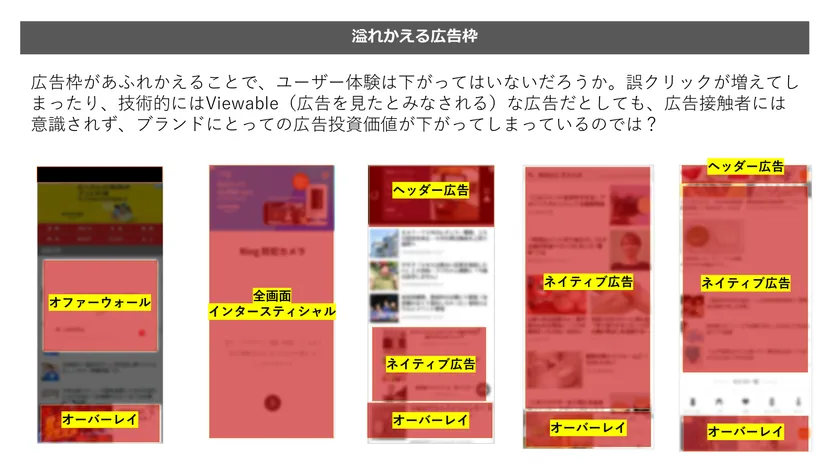
2024年8月、CEESAWが広告プランニングのサポートサービス開始のプレスリリースで示した「溢れかえる広告枠」の図。2年が経ち、状況は改善するどころか、さらに広告枠が増えています。
無名のまとめサイトに限った話ではなくなりました。日本アドバタイザーズ協会(JAA)が9月に公開した「デジタル健全化」座談会(前編)で、日本経済新聞社プラットフォーム推進室の小林秀次氏はこう述べています。
大手メディアでも、正直「気持ち悪いな」と感じるくらい広告枠が増えているケースがありますよね。インタースティシャル広告が途中に入ったり、記事ページを開いたら、どこまでが記事でどこからが広告なのか分からないくらい広告エリアになっていたりする。
ページ遷移のたびに挟まる全画面のインタースティシャル、誤タップしやすい位置に出るオーバーレイやポップアップ。広告枠とは性格が異なりますが、2025年6月にはGoogle アド マネージャーでオファーウォール(広告視聴やアンケート回答、少額決済などと引き換えにコンテンツを開放する仕組み)の正式提供も始まりました。一つひとつは媒体の収益を支えるために用意された手段です。けれどもそれらが積み重なった結果、読者が記事にたどり着くまでの距離は遠くなりました。
海外では、広告収益のためだけに作られたサイトを MFA(Made for Advertising)と呼びます。全米広告主協会(ANA)が2023年に公表した調査では、調査対象のプログラマティック広告費の15%、インプレッションの21%がMFAに流れていました。直近の2025年第2四半期のベンチマークでは、広告主ごとのMFA比率の中央値は0.8%です。ただし、MFA比率が高いほうから4分の1に入る広告主では最大28.7%に達しており、指標の取り方も2023年の調査とは異なるため、単純な比較はできません。少なくとも、MFAをほぼ避けられている広告主が現に存在することは読み取れます。
いま日本で起きているのは、きちんとした編集部を持つ媒体のページまでもが、見た目の上でMFAに近づいているということです。ページがここまで崩れた原因は三つあると我々は考えています。
原因1 悪い枠ほど稼げ、良い枠に回る予算は減っている
一つ目は、そのほうが短期的に稼げることです。
クリックや視認の「数字」で買い付けが最適化される以上、誤タップを誘う枠や、画面に貼り付いて離れない枠は、レポートの上では成績の良い在庫になります。成績の良い在庫に予算が集まり、読者に配慮して広告を絞った媒体は収益が落ちていく。落ちた収益を補うために、やがて絞りきれなくなり、編集部を持つ媒体までもが枠を増やす側へ回る。JAAの座談会でも、誤クリックを狙うような設計の施策が横行しているという指摘がありました。
外部サイト向けの広告配信そのものも縮んでいます。Alphabetの決算で、パートナーサイトへの広告配信を示す「Google Network」の売上は、2022年の約328億ドルをピークに3年連続で減少し、2025年は約298億ドルでした。同じ期間に検索とYouTubeは増収を続けています。同社の開示によれば、2025年のGoogle Networkはインプレッションが7%減り、インプレッション単価は逆に7%上がりました。縮んでいるのは単価ではなく量です。
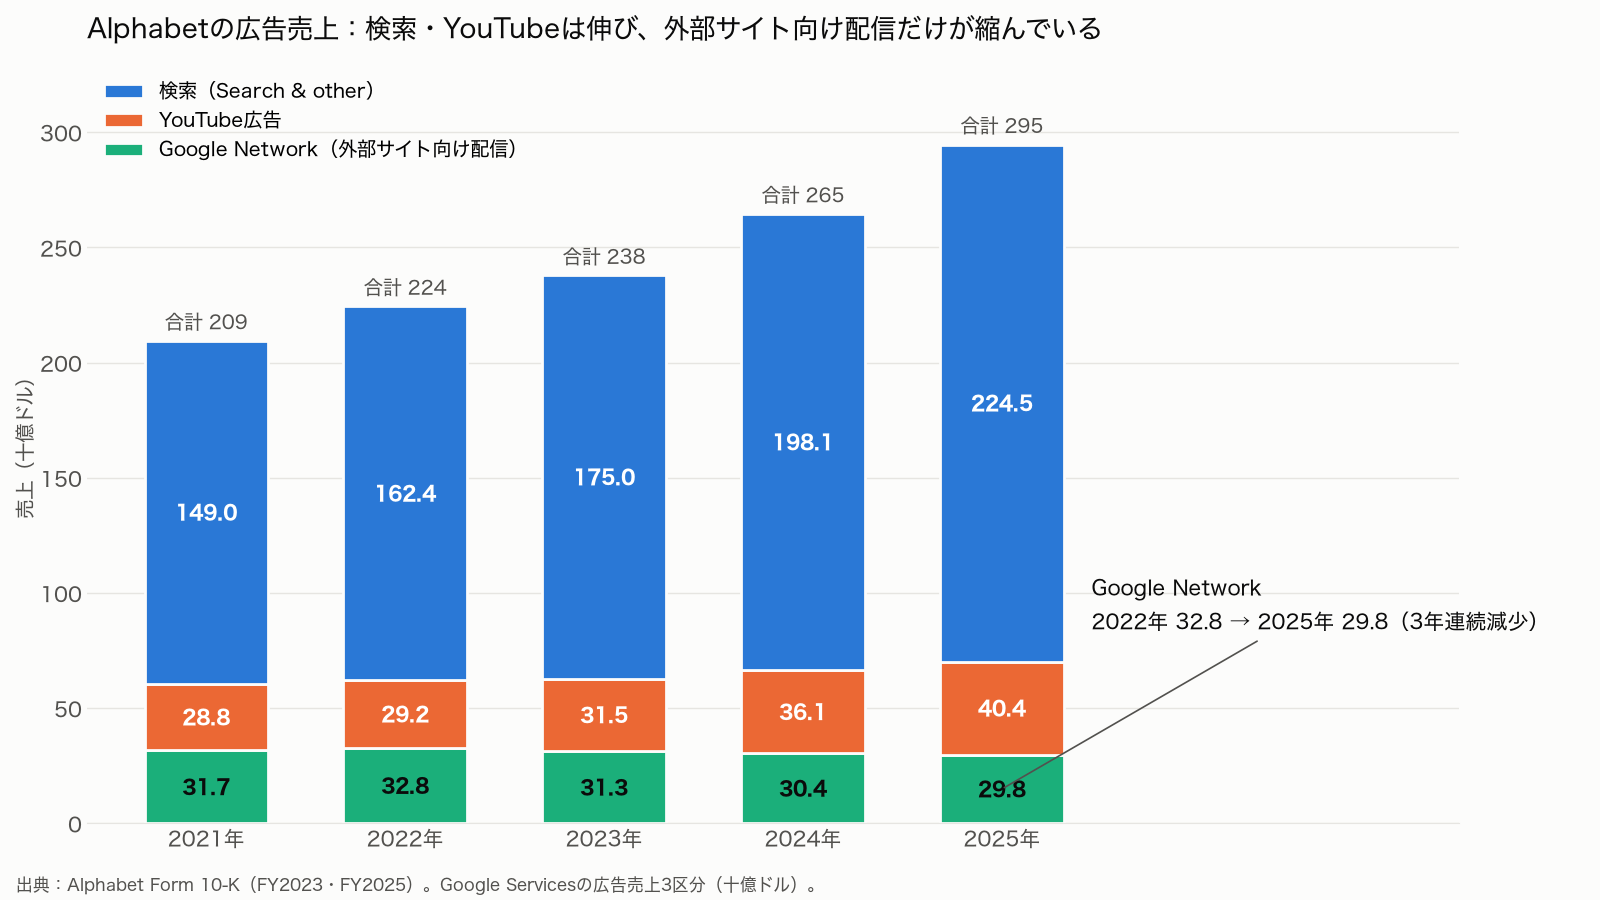
この「量が減り、単価が上がる」という組み合わせは、いまの媒体で起きていることをよく表していると我々は見ています。
量が減った背景には、AIによる実ユーザーの流入減があります。ロイタージャーナリズム研究所が2026年1月に公表した報告では、Chartbeatのデータに基づき、世界2,576のニュースサイトへのGoogle検索経由のトラフィックが2024年11月からの1年間で33%減少(米国797サイトでは38%減)したとされています(Googleはこの数値の代表性に異議を唱えています)。日本も例外ではありません。日本経済新聞が2025年11月に報じた調査会社ヴァリューズの分析(国内250万人のパネル)によれば、Google検索経由のサイト訪問回数は2025年10月時点で約23億回と、1年前から16%、2年前から33%減りました。検索結果からリンク先を訪問する割合も36%と8ポイント下がり、とくに「AIによる概要」の表示範囲が広がった2025年春に急落しています。ヴァリューズは「検索の利用数自体は横ばいだが、サイトを見ずに済ませるゼロクリックが増えた」と分析しています。Ahrefsが2026年7月に公表した調査でも、AIによる概要が表示される日本語の情報収集型キーワードでは、検索1位のクリック率が予測値24.1%に対し実測9.0%と、6割以上低くなっています。Googleは「クリック数は安定している」と反論していますが、記事にたどり着く人間が減っているという媒体側の実感は、これらの数字と一致します。人間の訪問が減れば、広告の表示回数も減ります。
一方で単価が上がったのは、媒体が減った量を単価で埋めようとしているからだと考えています。標準的なバナーより単価の高い動画広告や全画面のフォーマットへ枠を移し、視認性や視聴完了率の数値を確実に満たす位置に置く。米Time社のCOOは2025年12月のDigidayの取材で、動画広告は標準的なディスプレイ広告より25〜40%高いCPMで売れていると述べています。最初に挙げた、オーバーレイの中で誰も見ていない動画広告が再生される光景は、この単価追求の帰結です。「画面に表示された」ことと「読者が見た」ことは別だという問題意識は業界にもあり、IABとMRCは2025年11月に、注意(アテンション)を測るための業界初の測定ガイドラインを公表しました。Alphabetの開示は単価変動の要因として広告主の支出やプロパティ構成の変化などを列挙するだけで、ここまでの解釈を裏づけているわけではありません。ただ、量が減り単価が上がるという方向は、現場で見えている変化と一致しています。要因は一つではありませんが、外部ネットワークに流れる広告の量が減り続けているのは事実です。さらに今年は、配信面の選択の自由度が限られていたP-MAXで、検索パートナーやディスプレイネットワークを除外できる設定が、限定的なパイロットとして一部の広告主に提供されていると報じられました。いたちごっこに労力を割くくらいなら、そもそも外部配信には出さない。その選択が広がっていくのは目に見えています。
配信される広告の量が減れば、媒体にとっては埋まらない在庫が増え、収益は悪化します。足りない分を埋めるために、また枠が増える。広告主がいま、胸を張って「オープンインターネットに広告を出したい」と言える状況ではないと思います。
原因2 広告主と媒体社が離れてしまった
二つ目は、プログラマティック広告の浸透によって、広告主と媒体社のあいだに大きな距離ができたことです。
もともと広告枠は、媒体社の担当者が「この枠に、こういう広告を出しませんか」と提案して売るものでした。広告代理店やメディアレップが間に入ることはあっても、媒体は自分たちの読者を知っており、広告主はその読者に何を伝えたいかを語る。広告主は出稿先の媒体を知り、媒体社は載る広告を知っている。互いの顔が見えていました。
プログラマティック広告は、この取引を効率化しました。枠ではなく「人」を軸に買えるようになり、媒体社は営業をかけなくても在庫を収益化できるようになった。それ自体は大きな進歩です。しかしその過程で、広告主と媒体社の関係は軽視されていきました。広告主は、自分の広告がどの記事の横に出たのかを知るすべを事実上失いました。アドベリフィケーションのツールを入れていれば別ですが、通常手元にあるのはドメイン別のレポート程度で、それさえ見られないことがほとんどです。広告主が見るのは、いくらのクリック単価で何人をサイトに連れてこられたかを示すExcelのレポートであって、そのクリックがどんなページで生まれたのかは知りようがありません。何も手を打たなければ、MFAや誤クリックを誘うドメインへの配信は勝手に増えていきます。蓋を開けてみれば思いもよらないサイトに広告が出ていて、代理店がいたちごっこでブロックしていく。これが実態です。一方の媒体社も、除外設定こそできても、載る広告を一件ずつ事前に選ぶことはなくなりました。我々が見聞きする範囲でも、収益化をプログラマティックに任せるうちに、広告主と直接対話する機会も担当者も社内からなくなってしまった、という声を媒体社から聞きます。
間に入る事業者が増えるほど、読者の体験に対する責任の所在は曖昧になります。最初に挙げた光景は、広告主と媒体社が顔を合わせていれば、どちらも「これでいい」とは言わなかったはずのものです。
媒体の価値を活かすはずのタイアップ広告でも、同じことが起きています。タイアップ広告の本来の価値は、記事として読んでもらうことで、ただ広告を打つよりも商品をきちんと理解してもらえることにあります。ところがSNS広告の台頭で、広告主の求めるKPIがクリック数やクリック単価といったSNS広告と同じ土俵に置かれ、タイアップ広告もその物差しで比べられるようになりました。記事の理解度や読者との信頼関係は、その物差しには映りません。媒体社は売るために、その基準に合わせて商品化せざるを得なくなった。結果として、記事を制作しても、読者を連れてくる手段の多くを外部のSNS広告によるクリック誘導に頼る設計を目にすることが増えました。その媒体の読者に、その媒体の文脈で届けるという本来の価値が後回しになり、媒体は記事の制作元として扱われてしまう。読者との関係という媒体社の最大の資産が、誤った物差しのもとで評価されにくくなっています。
原因3 誰も最初に動かない
三つ目は、この状況を変える最初の一歩を誰も踏み出さないことです。
本来、長く売れ続けるのは、広告主が買いたいと思える枠、つまりユーザーに不快な思いをさせない枠のはずです。ところが、ここに鶏と卵の問題があります。媒体に枠を減らしてもらうには、減らした分の収益を補えるだけの広告予算を先に用意しなければなりません。予算がなければ媒体は動けず、媒体が動かなければ予算は集まりません。
鶏と卵を破るには、誰かが先にリスクを取るしかありません。広告主なら、目先のCPAが悪化しても掲載環境の良い媒体に予算を振り向ける。媒体なら、当面の減収を覚悟して枠を減らす。どちらも、短期の数字だけ見れば「失敗」に映る判断です。
ここに、日本の働き方の問題が重なっていると我々は考えています。
日本の雇用は、年功的な処遇と長期雇用を前提に組み立てられてきました。解雇のハードルも高い。雇用主が比較的自由に解雇でき、人の入れ替わりが激しい米国とは、働き方の前提が大きく違います。雇用が守られること自体は悪いことではありません。ただ、同じ会社に長く在籍することを前提に、加点よりも減点で評価が決まり、転職の流動性も高くない環境では、一度の失敗が長く残ります。挑戦の成果が出るのは自分の任期の後かもしれない。そうなると、挑戦して失敗するよりも、何もせず失敗しないほうが個人にとって合理的になります。新しい提案には、まず「他社の事例はありますか」という問いが返ってくる。前例のあるプラットフォームに予算を置いておけば、結果が悪くても責められない。現場の担当者に限らず、経営者にも同じ傾向があると我々は感じています。広告を売る側にいる我々も、この構造の一部です。
別の角度から、JAAの座談会でも近い指摘がありました。2〜3年で担当者が変わるジョブローテーションのなかで、築いた仕組みが引き継がれずに使われなくなること。明確な戦略や方針がなければ、現場はどうしても目先のCPAを追い続けること。誰も悪意を持っていないのに、全員が無難な選択をした結果として、誤クリックで稼ぐ在庫が買われ続ける。広告の品質の問題は、個々の担当者の資質ではなく、挑戦が報われにくい組織の仕組みから生まれています。
挑戦しないことが合理的な社会では、新しい産業は生まれにくく、経済は停滞し、海外に活躍の場を求める人も増えていくでしょう。安全で暮らしやすいと言われるこの国の良さも、経済の土台が細っていけば、いつまでも当たり前ではいられないでしょう。広告の話から離れすぎたかもしれませんが、オープンインターネットの問題は、この国が抱える問題の縮図でもあります。
その結果、読者はプラットフォームの中で済ませてしまう
広告の仕事を離れて一人の読者に戻ると、最初に挙げたようなページで記事を読み続けるのは難しい、というのが正直な実感です。SNSのタイムラインに流れてくるニュースを見ていたほうが、まだ快適です。
もちろんSNSの情報は真偽がわかりません。気になれば検索し、AIに尋ねて確かめる手間がかかります。それでも、情報の取得がプラットフォームの中で完結してしまう。ロイタージャーナリズム研究所のDigital News Report 2026によれば、調査対象の48市場全体で、オンラインでのニュース入手にソーシャルメディアや動画プラットフォームを使う人は54%に達し、報道機関自身のサイトやアプリを使う人(51%)を初めて上回りました。ニュース全体への信頼も37%と高くはありませんが、ソーシャルメディア上のニュースを信頼すると答えた人は22%にとどまります。
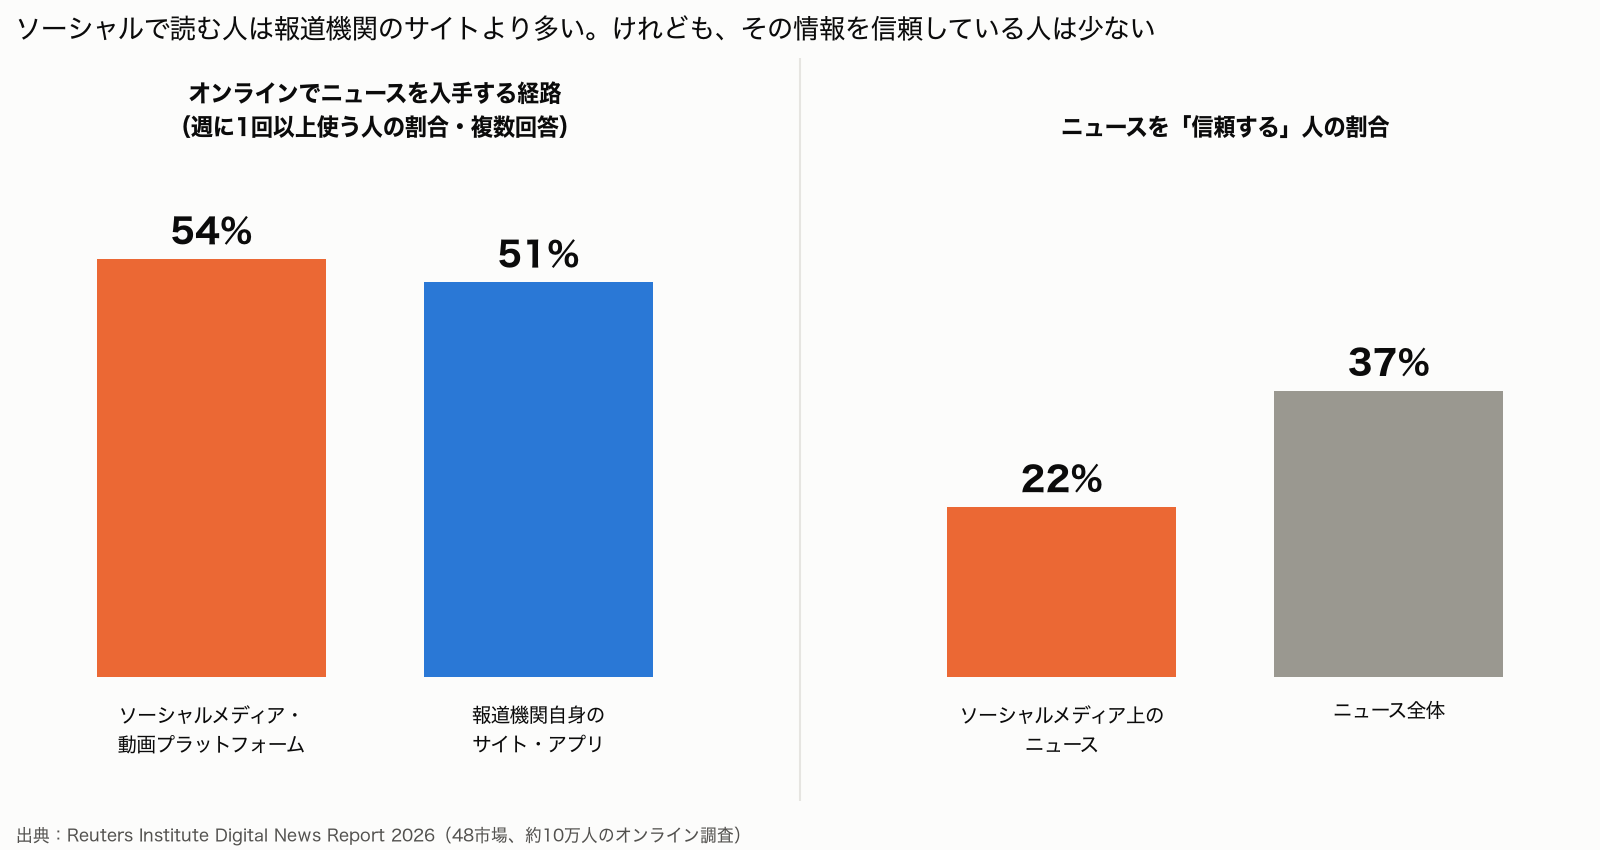
世界全体で見ても、信頼が高いわけではない場所でニュースが消費されています。日本ではポータルやニュースアプリ経由の比重が大きいという違いはありますが、報道機関自身のサイトの外で読まれているという点は同じです。読者をそこまで追いやった一因は、媒体自身がつくり上げた閲覧環境にあると我々は考えています。
追い打ちをかけているのがAIの普及です。Cloudflareは2026年7月のブログで、同社が観測するインターネットのトラフィックの過半が、今年初めて人間以外によるものになったと報告しています。この中には従来からの検索クローラなども含まれますし、クローラの多くは広告タグまで実行しません。問題になるのは、ブラウザを操作して広告タグまで読み込む自動化トラフィックです。これが増えれば、人間が見ていない、つまり収益化できないリクエストが広告取引の側に流れ込みます。見分けて取り除くには手間と費用がかかり、収益が細っている媒体ほど、その対策は後回しになりがちです。その結果、日本の媒体では、媒体社自身が意図しない形でIVT(無効トラフィック)の比率が目に見えて高まっています。広告取引の現場で日々目にしている変化です。
日本で出口が見えにくい理由
オープンインターネットの伸び悩みは日本だけの話ではありません。米国の独立系SSPの決算が、それをよく表しています。
Magniteの2026年第2四半期決算では、トラフィック獲得コスト控除後のベースで、CTV(コネクテッドTV)以外のウェブ・アプリ等の伸びが前年同期比2%だったのに対し、CTVは36%増でした。PubMaticの同四半期の決算も同じ形です。売上全体は11%増でしたが、伸ばしたのはCTV(13%増)、モバイルアプリ(40%超の増加)、新規領域(約100%増)で、この三つが売上の約6割を占めるまでになりました。同社は内訳の金額を開示していませんが、公表された構成比と成長率(いずれも概数)から我々が逆算すると、この三つを除いた部分(デスクトップとモバイルウェブが中心)は前年同期を1割以上下回った計算になります。ディスプレイ広告全体は12%増と説明されていますが、けん引したのはアプリでした。同社は特定の大手DSPの買付変更による下押しが過去数四半期にあったとも説明しており、減少のすべてが市場要因とは言えません。それでも、この2社に限って言えば、ウェブ側の伸び悩みをCTV(PubMaticではアプリや新規領域も)の成長が補う構図は共通しています。決算を開示していない事業者については数字で確かめられませんが、我々が聞く範囲では似た構図です。
| 米国の独立系SSP(2026年第2四半期・前年同期比) | Magnite | PubMatic |
|---|---|---|
| 全体 | 売上 +11% | 売上 +11% |
| CTV | +36% | +13%(売上の約20%) |
| モバイルアプリ | CTV以外に含む | +40%超(約25%) |
| 新規領域(emerging revenues) | — | 約+100%(約15%) |
| CTV以外(ウェブ・アプリ等) | +2% | — |
| ウェブ中心の残余部分(CEESAW推計) | — | 1割以上の減少 |
Magniteの区分別数値はトラフィック獲得コスト控除後ベース。PubMaticの残余部分は、公表された構成比と成長率(概数)からの逆算で、同社の公表値ではありません。
もう一つの追い打ちは、日本ではこの出口がオープンインターネット側の事業者に開かれているとは言いにくいことです。電通の「2025年 日本の広告費」によれば、インターネット広告費は前年比110.8%の4兆459億円と、初めて4兆円を超えました。SNS上の縦型動画広告やコネクテッドTVなどの動画広告需要の高まりが、市場拡大の要因に挙げられています。同時に公表された媒体費の詳細分析では、ソーシャル広告が前年比18.7%増の1兆3,067億円で、媒体費の約4割を占めます。市場全体は伸びています。
| 2025年 日本の広告費(電通) | 金額 | 前年比 |
|---|---|---|
| 総広告費 | 8兆623億円 | 105.1% |
| インターネット広告費 | 4兆459億円 | 110.8% |
| うち媒体費 | 3兆3,093億円 | 111.8% |
| ソーシャル広告 | 1兆3,067億円 | 118.7% |
| 検索連動型広告 | 1兆2,814億円 | 107.4% |
| ディスプレイ広告 | 8,449億円 | 110.4% |
| 動画広告(横断集計) | 1兆275億円 | 121.8% |
インターネット広告費は制作費等を含む総額。ソーシャル・検索・ディスプレイは媒体費の内訳、動画広告は各区分を横断した集計のため、単純に足し合わせることはできません。
しかし、伸びているのはプラットフォームの内側です。国内のプレミアムな動画在庫は、幅広い買い手・売り手が参加できるオープンな取引に出てくる量が限られている、と業界では長く言われてきました。品質基準を厳しくして、問題のある広告や媒体を取引から外す取り組みもあります。姿勢としては正しいのですが、基準を満たす在庫だけで広告主の求めるリーチをまかなうのは、日本では簡単ではありません。需要はSNSとCTVへ移り、その在庫はそれぞれの庭の中で取引される。オープンインターネットの側にいる媒体にも、それを支える事業者にも、成長の果実が回ってきません。
動いている人たちがいる
悲観的なことばかり書きましたが、可能性を信じて動いている人たちもいます。
ここまで何度か引用したJAAの座談会には、SUBARU、ディップ、SBCメディカルグループ、日本経済新聞社の各社の責任者が参加しています。記事に広告が被さる体験、Excel上の数字だけで選ばれる広告メニュー、誤クリック狙いの短期獲得施策、MFAの増加が、当事者の言葉で語られています。ディップの中村大亮氏は「『この広告で誰が得するんだろう』と思うケースは、本当に多いと思います。」と述べました。広告を出す側から出た言葉です。広告主と媒体社が同じテーブルで話すこと自体が、離れてしまった距離を縮める一歩だと思います。
一方で、業界の自主的な取り組みには限界も見えています。広告関係団体による品質認証の仕組みは以前からありますが、認証を受けた事業者が扱う枠でも、誤クリックを誘う配置は減っていないというのが我々の実感です。認証を取ることが目的化し、認証の有無が枠の質を保証しなくなっているのであれば、自主規制は本来の役割を果たせていません。
行政も動き始めてはいます。総務省は2025年6月に「デジタル広告の適正かつ効果的な配信に向けた広告主等向けガイダンス」を公表し、経営層が関与して取り組むべき課題として、広告主やその依頼を受ける事業者に望ましい対応を示しました。ただし、これは望ましい取り組みの例示であり、拘束力はありません。誤クリックを前提に収益を上げる枠や、記事と広告の区別がつかない表示は、業界の申し合わせでは止まらないところまで来ています。読者を守るという観点から、国が法規制を含めて踏み込むべき段階にあると我々は考えています。
CEESAWが2024年に広告プランニングのサポートサービスを始めたときに書いたのも同じことでした。1%に満たないクリックではなく、残りの99%に何が届いているのかを見る。数字の見方が変わらなければ、買われる在庫は変わりません。
元の資産をつくってきたのは誰か
効率だけを考えるなら、SNSプラットフォームに投資したほうが早い。諦めるほうがずっと楽です。
それでも我々は諦めません。CEESAWは、デジタル上でのマーケティングも「人」と「人」のコミュニケーションであると考え、ブランド、広告代理店、プラットフォーマー、媒体社、そして消費者という、この業界を担う全てのプレーヤーがHappyであり続けるために活動することをミッションに掲げています。いまのオープンインターネットは、読者も、広告主も、媒体社も、Happyとは言えない状態です。我々が取り組む理由はそこにあります。
SNSで拡散されるニュースの多くは、もとをたどれば報道機関や専門媒体が取材し、編集し、公開したものです。一次情報をつくる媒体が立ち行かなくなれば、プラットフォームの上を流れる情報の質も保てなくなります。ジャーナリズムが生き残れない社会は、判断のよりどころを失った社会です。
進むべき道は、オープンインターネットの価値を再構築することだと我々は考えています。クリーンな在庫を用意する媒体社と、ジャーナリズムを支えたいと考える広告主が、代理店やプラットフォームも含めて、もう一度互いの顔が見える関係に戻ること。地道に、一社ずつです。我々は会社の理念に沿って、同じ思いを持つ媒体社、広告主の方々と動いていきたいと考えています。
出典は本文中にリンクしています。本稿は株式会社CEESAWの見解であり、当社の役職員が所属・関与する他の企業・団体の見解を示すものではありません。